
Guía del cierre contable: pasos, asientos y plazos del ejercicio 2026
Por Señor Charlie20 min de lectura
El cierre contable es el trabajo con el que se termina el ejercicio: conciliar bancos, clientes y proveedores, registrar los ajustes y el Impuesto sobre Sociedades, regularizar los grupos 6 y 7 contra la 129, cerrar y abrir el siguiente. Con el ejercicio 2026 cerrado el 31 de diciembre, las cuentas se formulan hasta el 31 de marzo de 2027.
Qué es el cierre contable y por qué afecta a las cuentas anuales
El cierre contable convierte los apuntes de doce meses en los saldos con los que se formulan las cuentas anuales. En una sociedad que aplica el PGC de Pymes, esas cuentas son el balance, la cuenta de pérdidas y ganancias y la memoria. El estado de cambios en el patrimonio neto y el de flujos de efectivo son voluntarios.
Por eso se habla de cierre contable y fiscal: lo que no quede bien registrado al cierre pasa a esas cuentas, al Impuesto sobre Sociedades, que parte del resultado contable, y al depósito en el Registro Mercantil. El cierre no es un asiento, sino una secuencia de asientos.
El criterio que manda es el devengo. Los gastos y los ingresos se imputan al ejercicio al que corresponden, con independencia de cuándo se pagan o se cobran, según los principios contables del Plan General de Contabilidad de Pymes.
El cierre también deja rastro en los libros. El artículo 28 del Código de Comercio obliga a transcribir el inventario de cierre y las cuentas anuales en el libro de Inventarios y Cuentas anuales.
Esta guía trata de una sociedad limitada que aplica el PGC de Pymes y cuyo ejercicio coincide con el año natural. Las cuentas son las del cuadro del PGC de Pymes, que tiene siete grupos: del 1 al 5, de balance, y el 6 y el 7, de gastos e ingresos.
El ejemplo que recorre la guía
La sociedad del ejemplo es inventada. Se dedica al mantenimiento de instalaciones, tiene empleados, liquida el IVA por trimestres y su importe neto de la cifra de negocios de 2025 fue inferior a un millón de euros.
El 31 de diciembre de 2026, antes de ningún ajuste, su contabilidad dice esto:
| Concepto | Importe |
|---|---|
| Ingresos registrados en la 705, Prestaciones de servicios | 268.000 € |
| Gastos registrados en el grupo 6 | 232.770 € |
| Resultado provisional | 35.230 € |
Cada apartado añade un paso a este ejemplo. Al final, el resultado del ejercicio es de 19.440 € y el asiento de apertura de 2027 reproduce el balance de cierre. Las cifras son de ejemplo y se dan sin IVA salvo que se diga otra cosa.
El orden del cierre contable: qué paso depende de cuál
El cierre tiene once pasos. Los seis primeros dejan bien el resultado. Los cinco últimos liquidan los impuestos, calculan el resultado y lo trasladan al ejercicio siguiente.
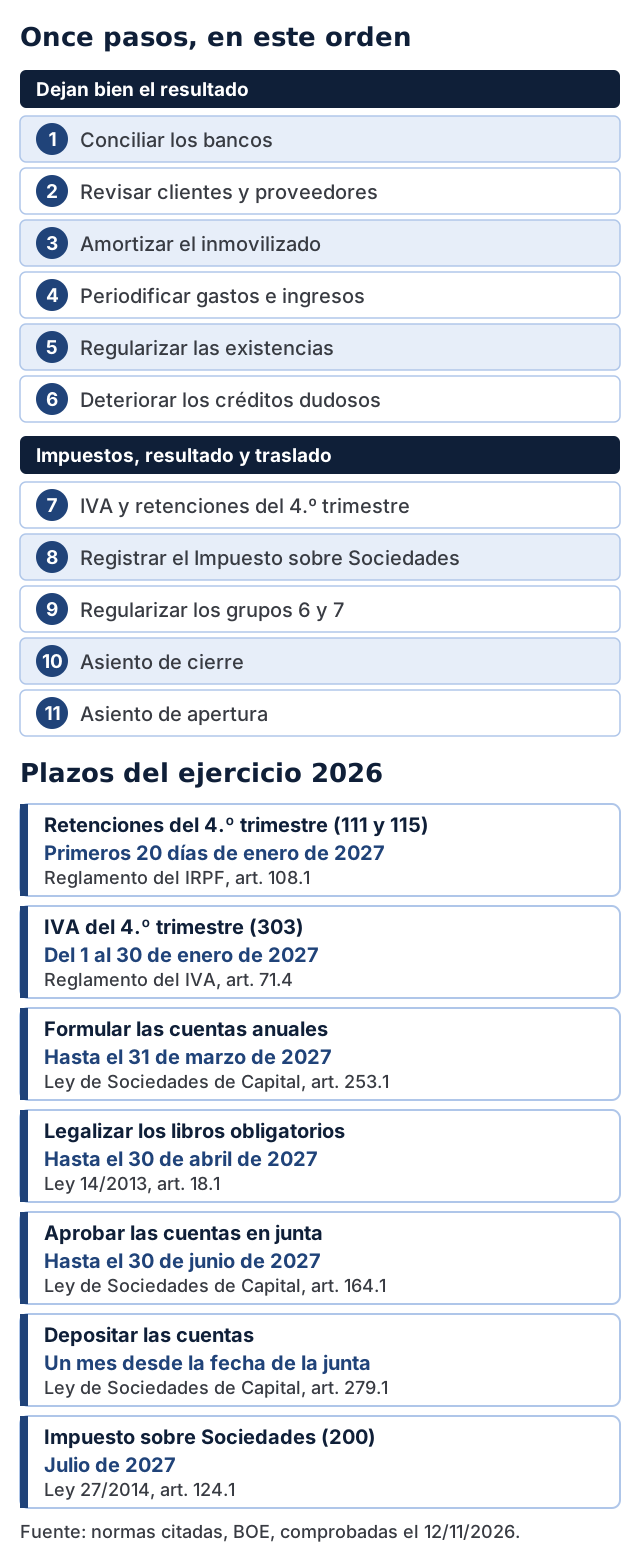
La tabla dice qué necesita cada paso antes de empezar. Cuando un paso se hace fuera de orden, todo lo que viene detrás se hace dos veces.
| Paso | Necesita antes | Por qué |
|---|---|---|
| 1. Conciliar los bancos | Nada | El extracto es la referencia externa de la que parten los demás pasos. |
| 2. Revisar clientes y proveedores | 1 | Un cobro o un pago sin registrar cambia lo que debe cada tercero. |
| 3. Amortizar el inmovilizado | 2 | Un bien cuya factura no se ha registrado no está dado de alta y no se amortiza. |
| 4. Periodificar gastos e ingresos | 2 | Solo se periodifica un gasto o un ingreso que ya está registrado. |
| 5. Regularizar las existencias | 2 y el recuento físico | Las compras y el inventario final tienen que hablar de la misma mercancía. |
| 6. Deteriorar los créditos dudosos | 1 y 2 | Solo se deteriora lo que sigue pendiente de cobro después de conciliar. |
| 7. Liquidar el IVA y las retenciones del cuarto trimestre | 2 | La liquidación sale de las facturas registradas del trimestre. |
| 8. Registrar el Impuesto sobre Sociedades | 1 a 6 | Se calcula sobre el resultado ya ajustado. |
| 9. Regularizar los grupos 6 y 7 | 8 | La 6300 es una cuenta del grupo 6: sin ella, la 129 no recoge el resultado después de impuestos. |
| 10. Asiento de cierre | 9 | Solo salda cuentas de balance; las de gastos e ingresos ya tienen que estar a cero. |
| 11. Asiento de apertura | 10 | Copia el cierre: si el cierre cambia, la apertura también. |
Qué pasa si el orden se rompe
En el ejemplo, el 22 de diciembre llegaron repuestos por 860 € con su albarán, y la factura llegará en enero. Supón que ese albarán se pasa por alto y aparece después de regularizar.
| Concepto | Sin el albarán | Con el albarán |
|---|---|---|
| Resultado antes de impuestos | 24.860 € | 24.000 € |
| Impuesto sobre Sociedades al 19 % | 4.723,40 € | 4.560 € |
| Saldo de la 129 | 20.136,60 € | 19.440 € |
Además, el recuento de existencias incluiría unos repuestos que, para la contabilidad, nadie ha comprado. Corregirlo obliga a deshacer la regularización, registrar la compra, recalcular el impuesto y repetir la regularización. Si ya se había cerrado, también el cierre y la apertura.
Antes de cerrar: conciliar bancos, clientes y proveedores
Conciliar es comprobar que lo que dice la contabilidad coincide con lo que dice un tercero: el banco, el cliente o el proveedor. Va primero porque todos los ajustes parten de esos saldos.
Bancos
El saldo de la 572, Bancos e instituciones de crédito c/c vista, euros, tiene que coincidir con el extracto a 31 de diciembre. Cada diferencia se explica partida a partida.
En el ejemplo, la 572 dice 40.905 € y el extracto, 42.720 €. La diferencia, 1.815 €, es una transferencia de un cliente del 30 de diciembre que nadie ha registrado:
| Cuenta | Debe | Haber |
|---|---|---|
| 572 Bancos e instituciones de crédito c/c vista, euros | 1.815 € | |
| 430 Clientes | 1.815 € |
Este asiento no cambia el resultado: mueve el importe entre dos cuentas de balance. Sin él, la 430 diría que ese cliente todavía debe 1.815 €.
Clientes
El saldo de la 430, Clientes, tiene que ser la suma de las facturas pendientes de cobro. Después de registrar la transferencia suma 32.670 € y coincide con la lista.
Una de esas facturas, de 2.420 € con IVA, venció el 30 de mayo de 2026 y sigue sin cobrarse. Se trata más abajo, en los deterioros.
Si prestaste en diciembre un servicio que todavía no has facturado, se registra con la 4309, Clientes, facturas pendientes de formalizar. En el ejemplo no hay ninguno.
Proveedores
El saldo de la 400, Proveedores, se compara con las facturas pendientes de pago: 3.900 € en el ejemplo, sin diferencias. Lo que falta es el albarán de repuestos de 860 €.
Los repuestos se recibieron en 2026, así que la compra es de 2026. Se registra con la 4009, Proveedores, facturas pendientes de recibir o de formalizar, por la base y sin IVA: el IVA soportado se anota cuando llega la factura.
| Cuenta | Debe | Haber |
|---|---|---|
| 602 Compras de otros aprovisionamientos | 860 € | |
| 4009 Proveedores, facturas pendientes de recibir o de formalizar | 860 € |
Este asiento sí cambia el resultado: 860 € más de gasto. Cuando llegue la factura, la 4009 se cancela contra la 400 y se registra el IVA.
Los ajustes de fin de ejercicio: amortizaciones, periodificaciones, existencias y deterioros
Los ajustes llevan al resultado lo que han cambiado el paso del tiempo y el recuento, aunque no haya llegado ningún documento nuevo. En el ejemplo hay uno de cada tipo.
Amortización del inmovilizado
La amortización reparte el coste de un bien entre los años en que se usa. La cuota del ejercicio se carga en la 681, Amortización del inmovilizado material, y se abona en la subcuenta de la 281 que corresponda.
La sociedad compró una furgoneta por 24.000 € y la puso en funcionamiento el 1 de abril de 2026. Estima una vida útil de ocho años, sin valor residual. La cuota anual es de 3.000 €, y en 2026 corresponden nueve meses: 3.000 € × 9/12 = 2.250 €.
| Cuenta | Debe | Haber |
|---|---|---|
| 681 Amortización del inmovilizado material | 2.250 € | |
| 2818 Amortización acumulada de elementos de transporte | 2.250 € |
Para el Impuesto sobre Sociedades, la amortización es deducible si respeta la tabla del artículo 12 de la Ley 27/2014. Para los elementos de transporte externo fija un coeficiente máximo del 16 % y un periodo máximo de 14 años; para los autocamiones, del 20 % y 10 años. Ocho años son un 12,5 % anual, dentro de los límites de las dos filas.
Periodificaciones
Periodificar es sacar del ejercicio la parte de un gasto o de un ingreso que corresponde al siguiente. Un gasto pagado por adelantado pasa a la 480, Gastos anticipados. Un ingreso cobrado por adelantado, a la 485, Ingresos anticipados.
El 1 de diciembre de 2026, la sociedad facturó y cobró un contrato anual de mantenimiento de 7.200 €, que cubre hasta el 30 de noviembre de 2027. De los doce meses, solo diciembre es de 2026: 600 €. Los 6.600 € restantes son de 2027.
| Cuenta | Debe | Haber |
|---|---|---|
| 705 Prestaciones de servicios | 6.600 € | |
| 485 Ingresos anticipados | 6.600 € |
A principios de 2027, después de la apertura, la 485 se carga y la 705 se abona por los 6.600 €. Así el ingreso cae en el año en que se presta el servicio.
Existencias
Las existencias finales salen de un recuento físico a 31 de diciembre. En el PGC de Pymes, la cuenta de existencias se abona por el inventario inicial y se carga por el final, en los dos casos contra su cuenta de variación del subgrupo 61.
La sociedad guarda repuestos para las reparaciones en la 322, Repuestos. Empezó 2026 con 3.600 € y el recuento del 31 de diciembre da 4.500 €, incluidos los repuestos del albarán de 860 €.
| Movimiento | Debe | Haber |
|---|---|---|
| Baja de las existencias iniciales | 612 Variación de existencias de otros aprovisionamientos: 3.600 € | 322 Repuestos: 3.600 € |
| Alta de las existencias finales | 322 Repuestos: 4.500 € | 612 Variación de existencias de otros aprovisionamientos: 4.500 € |
La 612 queda con 900 € de saldo acreedor. El almacén ha crecido, y esos repuestos comprados en 2026 no serán gasto hasta que se usen.
Deterioro de créditos
Un crédito se deteriora cuando hay motivos razonables para pensar que no se cobrará. El saldo pasa a la 436, Clientes de dudoso cobro, y la pérdida estimada se carga en la 694, Pérdidas por deterioro de créditos por operaciones comerciales, con abono a la 490, Deterioro de valor de créditos por operaciones comerciales.
La factura de 2.420 € (2.000 € más IVA) venció el 30 de mayo de 2026. El cliente no ha pagado después de varias reclamaciones, y la sociedad estima que no cobrará nada.
| Cuenta | Debe | Haber |
|---|---|---|
| 436 Clientes de dudoso cobro | 2.420 € | |
| 430 Clientes | 2.420 € | |
| 694 Pérdidas por deterioro de créditos por operaciones comerciales | 2.420 € | |
| 490 Deterioro de valor de créditos por operaciones comerciales | 2.420 € |
Para que la pérdida sea deducible, el artículo 13.1 de la Ley 27/2014 exige una de sus circunstancias en el momento del devengo del impuesto, que es el último día del ejercicio. La primera es que hayan pasado seis meses desde el vencimiento. El 31 de diciembre de 2026 han pasado siete.
El deterioro recoge el crédito entero, IVA incluido. Los 420 € de IVA se pueden recuperar rectificando la base imponible si se cumplen los requisitos del artículo 80.Cuatro de la Ley del IVA: entre ellos, que haya pasado el plazo desde el devengo (seis meses o un año, según el volumen de operaciones) y haber reclamado la deuda de forma fehaciente, por vía judicial, con requerimiento notarial u otro medio que lo acredite. En el ejemplo no se ha hecho.
Lo que han cambiado los ajustes
| Ajuste | Cuenta | Efecto en el resultado |
|---|---|---|
| Albarán sin factura | 602 | −860 € |
| Amortización de la furgoneta | 681 | −2.250 € |
| Periodificación del contrato | 705 | −6.600 € |
| Variación de existencias | 612 | +900 € |
| Deterioro del crédito | 694 | −2.420 € |
| Total | −11.230 € |
El resultado provisional de 35.230 € queda en 24.000 € antes de impuestos.
El IVA y las retenciones del último trimestre
El IVA y las retenciones no cambian el resultado, pero sí el balance de cierre. Lo que se debe a Hacienda el 31 de diciembre se paga en enero, y tiene que aparecer en el pasivo.
La liquidación del cuarto trimestre se contabiliza a 31 de diciembre. Se carga la 477, Hacienda Pública, IVA repercutido, y se abona la 472, Hacienda Pública, IVA soportado. La diferencia va a la 4750 si sale a ingresar, o a la 4700 si sale a compensar o a devolver.
En el ejemplo, el IVA repercutido del trimestre es de 13.090 € y el soportado, de 3.240 €. Sale a ingresar 9.850 €.
| Cuenta | Debe | Haber |
|---|---|---|
| 477 Hacienda Pública, IVA repercutido | 13.090 € | |
| 472 Hacienda Pública, IVA soportado | 3.240 € | |
| 4750 Hacienda Pública, acreedora por IVA | 9.850 € |
El modelo 303 del cuarto trimestre se presenta del 1 al 30 de enero. Si el último día es inhábil, el plazo pasa al siguiente día hábil, según la Agencia Tributaria. El IVA de los repuestos de 860 € no entra en esta liquidación, porque todavía no hay factura.
Las retenciones practicadas en las nóminas de octubre a diciembre y en el alquiler del local suman 6.640 €. Están en la 4751, Hacienda Pública, acreedora por retenciones practicadas, y se declaran con los modelos 111 y 115 en los primeros veinte días naturales de enero (artículo 108.1 del Reglamento del IRPF).
Los seguros sociales de diciembre, 4.360 €, quedan en la 476, Organismos de la Seguridad Social, acreedores, hasta que se pagan en enero.
El gasto por Impuesto sobre Sociedades
La base imponible parte del resultado contable, corregido con lo que diga la ley del impuesto (artículo 10.3 de la Ley 27/2014). Por eso el impuesto va después de todos los ajustes.
El propio gasto por impuesto no es deducible (artículo 15.b). La base parte, por tanto, del resultado antes de impuestos.
En el ejemplo no hay correcciones ni bases negativas de años anteriores. La base imponible es el resultado ajustado: 24.000 €.
El tipo depende del año y del tamaño. En los periodos que empiezan en 2026, una entidad cuyo importe neto de la cifra de negocios del año anterior fue inferior a un millón de euros tributa al 19 % por los primeros 50.000 € de base y al 21 % por el resto, salvo que le corresponda otro tipo (Ley 27/2014, disposición transitoria cuadragésima cuarta). La cuota es 24.000 € × 19 % = 4.560 €.
Durante 2026, la sociedad ingresó 530 € en cada uno de los tres pagos fraccionados del modelo 202, que se presentan en los primeros veinte días naturales de abril, octubre y diciembre (artículo 40.1). Esos 1.590 € están en la 473, Hacienda Pública, retenciones y pagos a cuenta.
| Cuenta | Debe | Haber |
|---|---|---|
| 6300 Impuesto corriente | 4.560 € | |
| 473 Hacienda Pública, retenciones y pagos a cuenta | 1.590 € | |
| 4752 Hacienda Pública, acreedora por impuesto sobre sociedades | 2.970 € |
La 4752 recoge lo que queda por pagar con el modelo 200, en julio de 2027. Si los pagos a cuenta superaran la cuota, la diferencia iría a la 4709, Hacienda Pública, deudora por devolución de impuestos.
El resultado después de impuestos es de 24.000 € − 4.560 € = 19.440 €.
El asiento de regularización: grupos 6 y 7 contra la cuenta 129
La regularización salda todas las cuentas de gastos y de ingresos contra la 129, Resultado del ejercicio. El PGC de Pymes lo describe así: la 129 se abona con cargo a las cuentas de los grupos 6 y 7 con saldo acreedor, y se carga con abono a las que tienen saldo deudor.
Después de este asiento, ninguna cuenta de los grupos 6 y 7 tiene saldo. La 129 recoge el resultado: acreedor si hay beneficio y deudor si hay pérdida.
Estos son los saldos del ejemplo, con los ajustes y el impuesto ya registrados, y el asiento que los salda:
| Cuenta | Saldo antes de regularizar | Debe | Haber |
|---|---|---|---|
| 705 Prestaciones de servicios | 261.400 € acreedor | 261.400 € | |
| 612 Variación de existencias de otros aprovisionamientos | 900 € acreedor | 900 € | |
| 602 Compras de otros aprovisionamientos | 32.460 € deudor | 32.460 € | |
| 621 Arrendamientos y cánones | 14.400 € deudor | 14.400 € | |
| 622 Reparaciones y conservación | 3.170 € deudor | 3.170 € | |
| 625 Primas de seguros | 2.900 € deudor | 2.900 € | |
| 628 Suministros | 4.300 € deudor | 4.300 € | |
| 629 Otros servicios | 4.400 € deudor | 4.400 € | |
| 640 Sueldos y salarios | 132.000 € deudor | 132.000 € | |
| 642 Seguridad Social a cargo de la empresa | 40.000 € deudor | 40.000 € | |
| 681 Amortización del inmovilizado material | 2.250 € deudor | 2.250 € | |
| 694 Pérdidas por deterioro de créditos por operaciones comerciales | 2.420 € deudor | 2.420 € | |
| 6300 Impuesto corriente | 4.560 € deudor | 4.560 € | |
| 129 Resultado del ejercicio | 19.440 € | ||
| Total | 262.300 € | 262.300 € |
La 612 está en el debe porque su saldo es acreedor, igual que el de la 705. La 129 cuadra el asiento con 19.440 € en el haber: el beneficio del ejercicio.
Se puede hacer en un asiento o en dos, uno para los gastos y otro para los ingresos. El saldo final de la 129 es el mismo.
El asiento de cierre y el de apertura del ejercicio siguiente
Tras la regularización solo tienen saldo las cuentas de balance, la 129 incluida. El asiento de cierre las salda todas: carga las que tienen saldo acreedor y abona las que lo tienen deudor.
El 1 de enero de 2027, el asiento de apertura hace lo contrario con los mismos importes. Ninguna cuenta de gastos o de ingresos aparece en ninguno de los dos.
| Cuenta | Cierre 31/12/2026: debe | Cierre: haber | Apertura 01/01/2027: debe | Apertura: haber |
|---|---|---|---|---|
| 100 Capital social | 3.000 € | 3.000 € | ||
| 112 Reserva legal | 600 € | 600 € | ||
| 113 Reservas voluntarias | 41.000 € | 41.000 € | ||
| 129 Resultado del ejercicio | 19.440 € | 19.440 € | ||
| 2818 Amortización acumulada de elementos de transporte | 2.250 € | 2.250 € | ||
| 400 Proveedores | 3.900 € | 3.900 € | ||
| 4009 Proveedores, facturas pendientes de recibir o de formalizar | 860 € | 860 € | ||
| 4750 Hacienda Pública, acreedora por IVA | 9.850 € | 9.850 € | ||
| 4751 Hacienda Pública, acreedora por retenciones practicadas | 6.640 € | 6.640 € | ||
| 4752 Hacienda Pública, acreedora por impuesto sobre sociedades | 2.970 € | 2.970 € | ||
| 476 Organismos de la Seguridad Social, acreedores | 4.360 € | 4.360 € | ||
| 485 Ingresos anticipados | 6.600 € | 6.600 € | ||
| 490 Deterioro de valor de créditos por operaciones comerciales | 2.420 € | 2.420 € | ||
| 218 Elementos de transporte | 24.000 € | 24.000 € | ||
| 322 Repuestos | 4.500 € | 4.500 € | ||
| 430 Clientes | 30.250 € | 30.250 € | ||
| 436 Clientes de dudoso cobro | 2.420 € | 2.420 € | ||
| 572 Bancos e instituciones de crédito c/c vista, euros | 42.720 € | 42.720 € | ||
| Total | 103.890 € | 103.890 € | 103.890 € | 103.890 € |
Cómo se comprueba que la apertura cuadra
- Las sumas coinciden. El debe y el haber de la apertura suman 103.890 €, lo mismo que el cierre.
- Cada cuenta repite su saldo. Cuenta a cuenta, la apertura tiene el saldo del cierre en el lado contrario. En el ejemplo son 18 cuentas y ninguna diferencia.
- El balance cuadra. El activo neto suma 99.220 €, y el patrimonio neto (64.040 €) más el pasivo (35.180 €) suman lo mismo. La diferencia con 103.890 € son las dos cuentas correctoras, la 2818 (2.250 €) y la 490 (2.420 €), que en el balance restan del activo.
Si alguna comprobación falla, busca un asiento con fecha de 2026 registrado después del cierre, o uno de 2027 registrado antes de la apertura.
Después de la apertura quedan tres movimientos del ejemplo. La 485 vuelve a la 705 por 6.600 €. La 4009 se cancela cuando llega la factura de los repuestos. Y la 129 espera a que la junta decida la aplicación del resultado.
Plazos del cierre contable del ejercicio 2026
Con el cierre hecho empiezan los plazos fiscales de enero y los mercantiles del primer semestre. Para un ejercicio cerrado el 31 de diciembre de 2026:
| Obligación | Regla | Ejercicio 2026 | Norma |
|---|---|---|---|
| Declarar las retenciones del cuarto trimestre (modelos 111 y 115) | Primeros veinte días naturales de enero | Enero de 2027 | Reglamento del IRPF, art. 108.1 |
| Presentar el IVA del cuarto trimestre (modelo 303) | Del 1 al 30 de enero | Enero de 2027 | Reglamento del IVA, art. 71.4 |
| Formular las cuentas anuales | Tres meses desde el cierre | Hasta el 31 de marzo de 2027 | Ley de Sociedades de Capital, art. 253.1 |
| Legalizar los libros obligatorios por vía telemática | Antes de que pasen cuatro meses desde el cierre | Hasta el 30 de abril de 2027 | Ley 14/2013, art. 18.1 |
| Aprobar las cuentas en la junta general ordinaria | Dentro de los seis primeros meses del ejercicio | Hasta el 30 de junio de 2027 | Ley de Sociedades de Capital, art. 164.1 |
| Depositar las cuentas en el Registro Mercantil | Dentro del mes siguiente a su aprobación | Un mes desde la fecha de la junta | Ley de Sociedades de Capital, art. 279.1 |
| Presentar el Impuesto sobre Sociedades (modelo 200) | 25 días naturales siguientes a los seis meses posteriores al cierre | Julio de 2027 | Ley 27/2014, art. 124.1 |
El día exacto de cada plazo de 2027 lo fijará el calendario del contribuyente de ese año, que la Agencia Tributaria todavía no ha publicado: el 12 de noviembre de 2026 solo ofrece el de 2026. La presentación del modelo 200 se hace desde su ficha en la sede electrónica.
Los libros que se legalizan son todos los obligatorios: el Diario, el de Inventarios y Cuentas anuales, el de actas y el registro de socios, entre otros.
Una junta celebrada fuera de plazo es válida (artículo 164.2 de la Ley de Sociedades de Capital), y el mes del depósito cuenta desde ella. La contabilidad del ejercicio cerrado se conserva seis años desde el último asiento (artículo 30 del Código de Comercio).
Cuando el cierre lo lleva la gestoría
Si el cierre lo hace tu gestoría, ella escribe los asientos y presenta los modelos, pero hay datos que solo están en tu empresa. Conviene dejarle preparados cuanto antes en enero: los extractos a 31 de diciembre, las facturas pendientes de cobro y de pago, los albaranes sin factura, el recuento de existencias, las facturas de los bienes comprados en el año, los contratos que cruzan de un año a otro y los clientes que no pagan, con el vencimiento de cada factura.
En el ejemplo, cinco de esos datos movieron el resultado en 11.230 €: el albarán de 860 €, el recuento de 4.500 €, la factura de la furgoneta de 24.000 €, el contrato de 7.200 € y la factura impagada de 2.420 €. Ninguno sale del extracto del banco.
Cómo se prepara el cierre en Señor Charlie
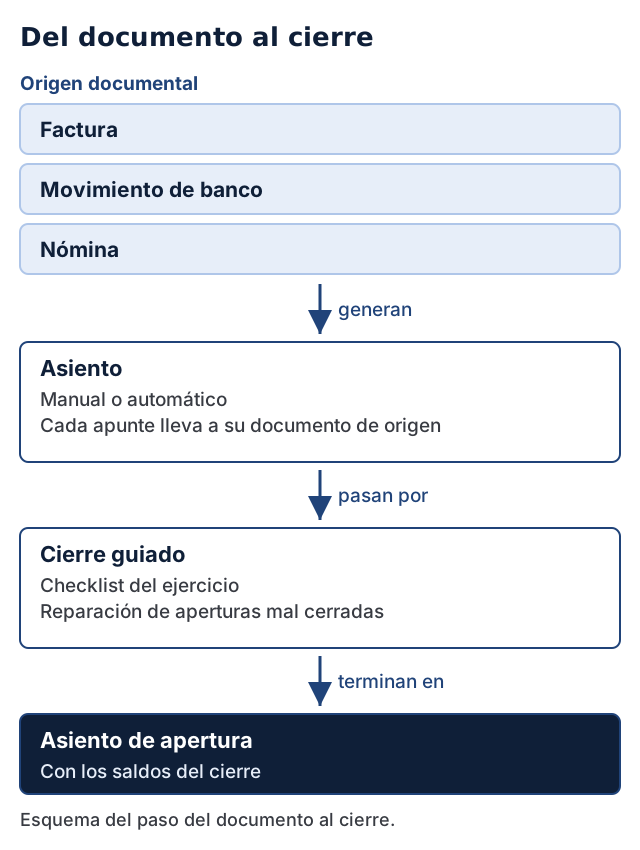
En Señor Charlie, el plan contable del PGC se genera solo al dar de alta la empresa. Cada asiento, manual o automático, queda vinculado a su origen documental: la factura, el movimiento de banco o la nómina. Al revisar un saldo en el cierre, cada apunte lleva al documento del que sale.
El cierre del ejercicio sigue un checklist guiado. Si un ejercicio anterior quedó mal cerrado, permite reparar la apertura: es lo que toca cuando falla alguna de las tres comprobaciones de «Cómo se comprueba que la apertura cuadra». El detalle está en la página de contabilidad y cierre con trazabilidad del asiento.
La conciliación parte de los extractos importados en Norma 43, CSV o Excel. El sistema identifica al tercero y reparte el cobro entre sus facturas.
El almacén es ligero, sin lotes ni valoración FIFO, y sirve para inventario básico. Si necesitas valorar por lotes o por FIFO, calculas el inventario final aparte y registras la variación con su asiento, como en el ejemplo.
El 303, el 111 y el 115 se generan como fichero de la AEAT; el 200, como XML para Sociedades WEB, y el 202, como PDF de casillas. Cada uno se contabiliza con su asiento, dentro de los 12 modelos de la AEAT que genera Señor Charlie.
Si llevas tú la contabilidad de tu sociedad o la preparas para tu gestoría, lo que incluye para ti está en Señor Charlie para autónomos y pymes.
Preguntas frecuentes
¿Cuándo se hace el cierre contable?
Los asientos del cierre llevan la fecha del último día del ejercicio, el 31 de diciembre si coincide con el año natural, y el de apertura, la del primer día del siguiente. El trabajo se hace en las semanas posteriores, con los extractos y las facturas de diciembre, y tiene que estar terminado para formular las cuentas en los tres meses siguientes al cierre (artículo 253.1 de la Ley de Sociedades de Capital).
¿Qué diferencia hay entre el asiento de regularización y el de cierre?
El asiento de regularización salda las cuentas de gastos (grupo 6) y de ingresos (grupo 7) contra la cuenta 129, Resultado del ejercicio, y así calcula el resultado. El asiento de cierre va después y salda las cuentas de balance, incluida la 129; el de apertura las reabre el primer día del ejercicio siguiente con los mismos saldos.
¿Qué pasa si llega una factura de 2026 después de cerrar?
Si las cuentas todavía no se han formulado, se registra con fecha de 2026 y se rehacen el Impuesto sobre Sociedades, la regularización, el cierre y la apertura: el PGC de Pymes pide tener en cuenta al formular los hechos posteriores que muestran condiciones que ya existían al cierre (norma 22.ª). Si ya están formuladas, se aplica la norma 21.ª: un error de un ejercicio anterior se corrige en el ejercicio en que se detecta, contra una cuenta de reservas.
¿Hasta cuándo se pueden formular las cuentas anuales?
Los administradores tienen tres meses desde el cierre del ejercicio, según el artículo 253.1 de la Ley de Sociedades de Capital. Con el ejercicio 2026 cerrado el 31 de diciembre, el plazo termina el 31 de marzo de 2027.
Fuentes
- Real Decreto 1515/2007, Plan General de Contabilidad de Pequeñas y Medianas Empresas: principio de devengo, normas 21.ª y 22.ª, cuadro de cuentas y definiciones (BOE) · Comprobado el
- Real Decreto Legislativo 1/2010, texto refundido de la Ley de Sociedades de Capital, artículos 164, 253 y 279 (BOE) · Comprobado el
- Ley 14/2013, de apoyo a los emprendedores y su internacionalización, artículo 18 (BOE) · Comprobado el
- Código de Comercio, artículos 25 a 30 (BOE) · Comprobado el
- Ley 27/2014, del Impuesto sobre Sociedades, artículos 10, 12, 13, 15, 28, 29, 40 y 124 y disposición transitoria cuadragésima cuarta (BOE) · Comprobado el
- Ley 37/1992, del Impuesto sobre el Valor Añadido, artículo 80 (BOE) · Comprobado el
- Real Decreto 1624/1992, Reglamento del Impuesto sobre el Valor Añadido, artículo 71.4 (BOE) · Comprobado el
- Real Decreto 439/2007, Reglamento del Impuesto sobre la Renta de las Personas Físicas, artículo 108.1 (BOE) · Comprobado el
- Plazo de presentación del modelo 303 (Agencia Tributaria) · Comprobado el
- Modelo 200. Impuesto sobre Sociedades (Agencia Tributaria) · Comprobado el
- Calendario del contribuyente (Agencia Tributaria) · Comprobado el
En este artículo
- Qué es el cierre contable y por qué afecta a las cuentas anuales
- El orden del cierre contable: qué paso depende de cuál
- Antes de cerrar: conciliar bancos, clientes y proveedores
- Los ajustes de fin de ejercicio: amortizaciones, periodificaciones, existencias y deterioros
- El IVA y las retenciones del último trimestre
- El gasto por Impuesto sobre Sociedades
- El asiento de regularización: grupos 6 y 7 contra la cuenta 129
- El asiento de cierre y el de apertura del ejercicio siguiente
- Plazos del cierre contable del ejercicio 2026
- Cuando el cierre lo lleva la gestoría
- Cómo se prepara el cierre en Señor Charlie