
Aplazamiento de VeriFactu a octubre de 2028: calendario y norma pendiente
El calendario de VeriFactu que ha fijado Hacienda, octubre de 2028 para empresas y autónomos; la norma que falta en el BOE, las fechas que siguen publicadas y lo que puedes hacer ya.
Por Señor Charlie9 min de lectura
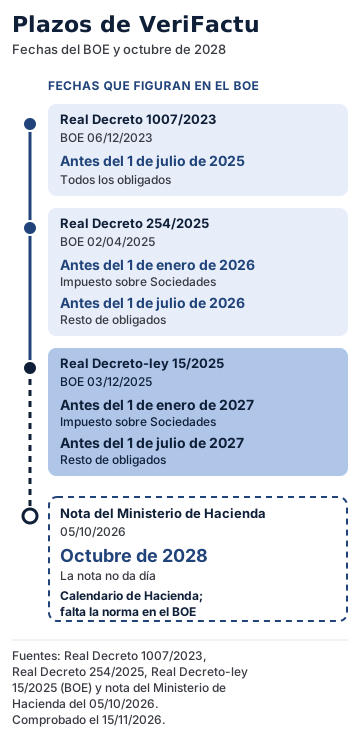
Hacienda ha fijado octubre de 2028 como fecha de VeriFactu para empresas y autónomos, en su nota del 5 de octubre de 2026. Falta la norma que lo recoja en el BOE; hasta que salga, el BOE mantiene el 1 de enero de 2027 para quien tributa por el Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto.
Qué es VERI*FACTU y qué fechas están publicadas en el BOE
VeriFactu es el nombre con el que se conoce el Reglamento de los sistemas informáticos de facturación, aprobado por el Real Decreto 1007/2023. Desarrolla el artículo 29.2.j) de la Ley General Tributaria: el programa con el que se factura tiene que garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación.
Un sistema informático de facturación (SIF) es, según el artículo 1.2 del Reglamento, el hardware y el software con que se expiden facturas.
VERI*FACTU, en sentido estricto, es una de las dos formas de cumplir: el «sistema de emisión de facturas verificables», que remite a la Agencia Tributaria todos los registros de facturación que genera, de forma automática e instantánea (artículo 16). El sistema que no los remite tiene que firmarlos electrónicamente (artículo 12).
Las fechas están en la disposición final cuarta del Real Decreto 1007/2023, con la redacción que le dio el Real Decreto-ley 15/2025. Se publicó en el BOE el 3 de diciembre de 2025 y el Congreso lo convalidó el 11 de diciembre:
- Los contribuyentes del Impuesto sobre Sociedades tienen que tener adaptado su sistema antes del 1 de enero de 2027.
- El resto de obligados, antes del 1 de julio de 2027.
En el BOE, comprobado el 15 de noviembre de 2026, la última modificación del Real Decreto 1007/2023 sigue siendo la del Real Decreto-ley 15/2025.
El aplazamiento de VeriFactu a octubre de 2028
El 5 de octubre de 2026, el Ministerio de Hacienda fijó el nuevo calendario en una nota informativa: el «aplazamiento de las obligaciones pendientes de aplicación del Real Decreto 1007/2023, de 5 de diciembre, hasta octubre de 2028».
El motivo es alinear dos calendarios: el de VeriFactu y el de la factura electrónica obligatoria para los empresarios y profesionales cuya facturación anual no supere los 8 millones de euros. Esa factura electrónica ya tiene norma, el Real Decreto 238/2026. Según la Agencia Tributaria, será obligatoria desde el 6 de octubre de 2027 para quien supere los 8 millones de euros de volumen de operaciones y desde el 6 de octubre de 2028 para el resto.
La nota no da un día concreto de octubre de 2028 ni dice con qué norma se hará el cambio. La página de VERI*FACTU de la Agencia Tributaria, actualizada el 3 de noviembre de 2026, la enlaza como «Previsión de ampliación del plazo».
La norma que falta
Para cambiar las fechas hace falta una norma publicada en el BOE que modifique esa disposición final cuarta. Las dos veces anteriores lo hicieron un real decreto (el 254/2025) y un real decreto-ley (el 15/2025). Hasta que se publique, las fechas que figuran en el BOE siguen siendo el 1 de enero y el 1 de julio de 2027.
Este artículo se actualizará la misma semana en que esa norma salga en el BOE.
La nota anuncia además un segundo paso. Una vez alineados los calendarios, «se abordará una modificación centrada en conseguir la convergencia de los ámbitos de aplicación y ciertos aspectos técnicos de la normativa vigente», teniendo en cuenta los requisitos de reporte digital que traerá ViDA, el paquete de reformas europeas del IVA. De esa modificación no hay texto publicado.
Lo que no cambia con el aplazamiento
La misma nota fija el límite del cambio: «las exigencias establecidas en el Real Decreto 1007/2023 en materia de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad, así como las restantes garantías técnicas del sistema, se mantendrán en términos sustancialmente equivalentes a los previstos en su desarrollo normativo actual».
El historial va en la misma dirección. Desde 2023, la fecha ha cambiado dos veces en el BOE, pero los artículos 7 a 16 del Reglamento, con los requisitos del sistema y la modalidad VERI*FACTU, conservan su redacción original: el Real Decreto 254/2025 solo tocó, además de las fechas, el ámbito objetivo y la delegación (artículos 4 y 6). La Orden HAC/1177/2024, que fija las especificaciones técnicas de la huella, el código QR y los registros, solo ha tenido una corrección de errores, publicada el 8 de noviembre de 2024.
A quién afecta cada fecha
El artículo 3 del Reglamento se aplica a quien use un sistema informático de facturación, «aunque solo los usen para una parte de su actividad».
La obligación se apoya en el artículo 29.2.j) de la Ley General Tributaria. Su artículo 201 bis tipifica como infracción producir o comercializar sistemas que no cumplan esas exigencias.
Contribuyentes del Impuesto sobre Sociedades: 1 de enero de 2027 en el BOE
Es el grupo del artículo 3.1.a): las sociedades limitadas y anónimas y cualquier otra entidad que tribute por el Impuesto sobre Sociedades. El propio artículo añade dos matices:
- Las entidades exentas del artículo 9.1 de la Ley 27/2014, del Impuesto sobre Sociedades, quedan fuera.
- Las parcialmente exentas (artículo 9, apartados 2, 3 y 4) solo lo están por las operaciones que generan rentas sujetas y no exentas.
Autónomos y resto de obligados: 1 de julio de 2027 en el BOE
El artículo 3.1 incluye además a:
- los contribuyentes del IRPF que desarrollan actividades económicas, que es el caso del autónomo;
- los contribuyentes del Impuesto sobre la Renta de no Residentes que obtienen rentas mediante establecimiento permanente;
- las entidades en régimen de atribución de rentas que desarrollan actividades económicas, como una comunidad de bienes con actividad.
Si llevas la contabilidad de varios clientes, el caso de una gestoría de ejemplo con 60 clientes que ordena su cartera ante VeriFactu sitúa a cada uno en su fecha.
Quién queda fuera
- Quien lleva los libros registro del IVA por el Suministro Inmediato de Información (SII). El artículo 3.3 lo excluye por remisión al artículo 62.6 del Reglamento del IVA.
- Quien expide todas sus facturas a mano, porque no usa ningún sistema informático de facturación, según las preguntas frecuentes de la Agencia Tributaria sobre el ámbito de aplicación.
- Quien usa una hoja de cálculo o un procesador de texto solo para escribir, imprimir y guardar sus facturas. Si la hoja genera, por ejemplo, el libro registro de facturas expedidas, la Agencia Tributaria la considera un SIF.
- En el País Vasco y Navarra, el Reglamento se aplica sin perjuicio de sus regímenes forales (artículo 1.3): quien tributa allí tiene que consultar su norma foral.
Qué hacer ya, antes de octubre de 2028
Nada de lo que sigue depende de la fecha.
- Comprueba con qué facturas. Si es un programa o una hoja de cálculo que genera tus libros registro, es un SIF. Mira si cada factura sale con su código QR y si el programa genera la huella que encadena cada registro con el anterior. Cómo se calcula, en qué es la huella de un registro de facturación.
- Pide la declaración responsable a quien te vende el programa. Con ella, el productor certifica que el sistema cumple el Reglamento. Según el artículo 13, tiene que constar por escrito y de modo visible en el propio sistema, en cada versión, y el cliente puede pedírsela.
- Usa el periodo de pruebas. La Agencia Tributaria considera de pruebas el periodo anterior a cada fecha: con las que figuran hoy en el BOE, hasta el 31 de diciembre de 2026 o el 30 de junio de 2027, según el caso, puedes remitir registros con un SIF en modalidad VERI*FACTU, dejar de hacerlo y seguir facturando con otro sistema. Según sus preguntas frecuentes, en ese periodo no hay que permanecer en VERI*FACTU hasta final de año; una vez que exista la obligación, sí, hasta el final del año natural del primer envío efectivo.
- Corrige con rectificativas, no editando. Una factura emitida se conserva con su número aunque tenga un error: se corrige con una factura rectificativa, o se anula con su registro de anulación y se sustituye por una correcta, como explica la Agencia Tributaria en sus preguntas sobre el registro de anulación.
- Si cambias de programa, exporta los registros del anterior. Para cuando llegue tu fecha, la Agencia Tributaria aconseja exportar los registros del programa no adaptado y no conservarlo si puede emitir facturas.
Plazos de VeriFactu, en tabla
Calendario de Hacienda, fechas publicadas y norma pendiente
Comprobado el 15 de noviembre de 2026.
| Quién | Fecha | Norma o fuente | Estado | Qué falta para que cambie |
|---|---|---|---|---|
| Contribuyentes del Impuesto sobre Sociedades (art. 3.1.a) | Antes del 1 de enero de 2027 | Real Decreto-ley 15/2025 (BOE de 03/12/2025) | Publicada en el BOE; sigue hasta que se publique la norma de octubre de 2028 | Una norma en el BOE que modifique la disposición final cuarta del Real Decreto 1007/2023 |
| Resto de obligados (art. 3.1.b, c y d) | Antes del 1 de julio de 2027 | Real Decreto-ley 15/2025 (BOE de 03/12/2025) | Publicada en el BOE; sigue hasta que se publique la norma de octubre de 2028 | La misma |
| Todos los obligados | Octubre de 2028 (la nota no da día) | Nota del Ministerio de Hacienda del 05/10/2026 | Calendario fijado por Hacienda; falta la norma en el BOE | Que se publique la norma que lo recoja |
| Productores y comercializadores de programas (art. 3.2) | 29 de julio de 2025 | Disposición final cuarta del Real Decreto 1007/2023 (la fecha, según la Agencia Tributaria) | Vencido | No aplica: ya venció |
Historial de fechas
| Norma | En el BOE | Contribuyentes del Impuesto sobre Sociedades | Resto de obligados |
|---|---|---|---|
| Real Decreto 1007/2023, texto original | 06/12/2023 | Antes del 1 de julio de 2025 | Antes del 1 de julio de 2025 |
| Real Decreto 254/2025 | 02/04/2025 | Antes del 1 de enero de 2026 | Antes del 1 de julio de 2026 |
| Real Decreto-ley 15/2025 (la última en el BOE) | 03/12/2025 | Antes del 1 de enero de 2027 | Antes del 1 de julio de 2027 |
| Nota del Ministerio de Hacienda del 05/10/2026 (calendario fijado; norma pendiente) | Sin norma publicada | Octubre de 2028 | Octubre de 2028 |
Cómo lo resuelve Señor Charlie
En Señor Charlie, VeriFactu va dentro del programa, sin módulo aparte, y puedes activarlo hoy, antes de tu fecha.
- Huella y QR al emitir. Cada factura genera su huella encadenada y su código QR en el momento de emitirla.
- Envío automático a la AEAT. Cuando activas VERI*FACTU, cada registro se envía a la Agencia Tributaria de forma automática, con reintentos si algo falla. Si la conexión con Hacienda cae justo cuando facturas, la factura queda registrada y el envío se reintenta: la facturación no se pierde ni se bloquea.
- Series y control de duplicados. Numeración correlativa por serie y detección de facturas duplicadas.
Y como Señor Charlie lleva también la contabilidad, cada asiento queda vinculado a su origen documental: la factura, el movimiento del banco o la nómina. El detalle está en la página de facturación con VeriFactu de fábrica y en la de contabilidad y VeriFactu para autónomos y pymes.
Un límite: el Facturae que genera no lleva firma XAdES, así que todavía no sirve para facturar a administraciones públicas (FACe).
Preguntas frecuentes
¿Cuándo es obligatorio VeriFactu?
Hacienda ha fijado octubre de 2028 para empresas y autónomos, en su nota del 5 de octubre de 2026, para que coincida con la factura electrónica obligatoria. Falta la norma que lo recoja en el BOE: a 15 de noviembre de 2026, las fechas publicadas siguen siendo las del Real Decreto-ley 15/2025, antes del 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y antes del 1 de julio de 2027 para el resto.
¿Qué plazo de VeriFactu tiene una sociedad limitada?
Con el calendario de Hacienda, octubre de 2028. Mientras no se publique la norma, la fecha que figura en el BOE para una sociedad limitada, como contribuyente del Impuesto sobre Sociedades, es antes del 1 de enero de 2027 (artículo 3.1.a del Reglamento y Real Decreto-ley 15/2025), salvo que lleve los libros registro del IVA por el SII.
¿Y un autónomo?
Con el calendario de Hacienda, octubre de 2028. Mientras no se publique la norma, la fecha que figura en el BOE para un autónomo que factura con un programa es antes del 1 de julio de 2027 (Real Decreto-ley 15/2025). Si expide todas sus facturas a mano, el Reglamento no le afecta, según las preguntas frecuentes de la Agencia Tributaria.
¿Qué pasa con los programas de facturación con el aplazamiento?
La nota de Hacienda habla de las obligaciones pendientes de los empresarios y profesionales. El plazo de los productores para ofrecer sus programas adaptados venció el 29 de julio de 2025, según la Agencia Tributaria, y la nota dice que las exigencias técnicas del Real Decreto 1007/2023 se mantendrán en términos sustancialmente equivalentes.
¿Puedo empezar a usar VeriFactu antes de mi fecha?
Sí. Según la Agencia Tributaria, el periodo anterior a cada fecha es de pruebas: puedes remitir registros con un sistema en modalidad VERI*FACTU y dejar de hacerlo, sin obligación de seguir en esa modalidad hasta final de año.
Fuentes
- Real Decreto-ley 15/2025, de 2 de diciembre, disposición final primera (BOE de 03/12/2025) · Comprobado el
- Resolución de 11 de diciembre de 2025, del Congreso de los Diputados, de convalidación del Real Decreto-ley 15/2025 (BOE de 16/12/2025) · Comprobado el
- Real Decreto 1007/2023, de 5 de diciembre, texto consolidado: artículos 1, 3, 12, 13 y 16 del Reglamento y disposición final cuarta (BOE) · Comprobado el
- Real Decreto 1007/2023, de 5 de diciembre, texto original y referencias posteriores (BOE de 06/12/2023) · Comprobado el
- Real Decreto 254/2025, de 1 de abril, por el que se modifica el Real Decreto 1007/2023 (BOE de 02/04/2025) · Comprobado el
- Orden HAC/1177/2024, de 17 de octubre, especificaciones técnicas de los sistemas informáticos de facturación (BOE de 28/10/2024) · Comprobado el
- Ley 58/2003, General Tributaria, artículos 29.2.j) y 201 bis (BOE) · Comprobado el
- Ley 11/2021, de 9 de julio, artículo decimotercero, apartados cuatro (artículo 29.2.j de la LGT) y veintiuno (artículo 201 bis de la LGT) (BOE de 10/07/2021) · Comprobado el
- Ministerio de Hacienda, nota informativa del 05/10/2026: previsión de modificación de los plazos del Real Decreto 1007/2023 · Comprobado el
- Agencia Tributaria, nota informativa sobre la ampliación del plazo de adaptación de los SIF (página actualizada el 13/10/2026) · Comprobado el
- Agencia Tributaria, Sistemas informáticos de facturación y VERI*FACTU (página actualizada el 03/11/2026) · Comprobado el
- Agencia Tributaria, preguntas frecuentes de VERI*FACTU, cuestiones generales: objeto (actualizadas el 21/10/2026) · Comprobado el
- Agencia Tributaria, preguntas frecuentes de VERI*FACTU, ámbitos de aplicación (página actualizada el 21/10/2026) · Comprobado el
- Agencia Tributaria, preguntas frecuentes de VERI*FACTU, registros de facturación: anulación (página actualizada el 21/10/2026) · Comprobado el
- Real Decreto 238/2026, de 25 de marzo, sistema de facturación electrónica obligatoria entre empresarios y profesionales (BOE de 31/03/2026) · Comprobado el
- Agencia Tributaria, Orden HAC/1028/2026 y fechas de la factura electrónica entre empresarios y profesionales (página actualizada el 12/11/2026) · Comprobado el
Lo esencial
- Hacienda ha fijado octubre de 2028 como fecha de VeriFactu para empresas y autónomos.
- Falta la norma que lo recoja en el BOE, donde figuran el 1 de enero de 2027 (Impuesto sobre Sociedades) y el 1 de julio de 2027 (resto).
- Los requisitos técnicos no cambian: la nota de Hacienda los mantiene en términos sustancialmente equivalentes.
- Quien lleva el IVA por el SII o factura solo a mano queda fuera.
- Puedes revisar tu programa, pedir la declaración responsable y usar ya el periodo de pruebas.