
VeriFactu en una gestoría de 60 clientes: quién está obligado y qué hace
Por Señor Charlie11 min de lectura
En cifras
57
de los 60 clientes del ejemplo están obligados por el artículo 3 del Real Decreto 1007/2023
Octubre de 2028
fecha de VeriFactu para todos ellos, según la nota de Hacienda del 05/10/2026
22
clientes tienen que cambiar algo: 15 con hoja de cálculo y 7 a los que factura la gestoría
711 € + IVA
al mes, los 57 obligados en Señor Charlie (precios a 12/11/2026)
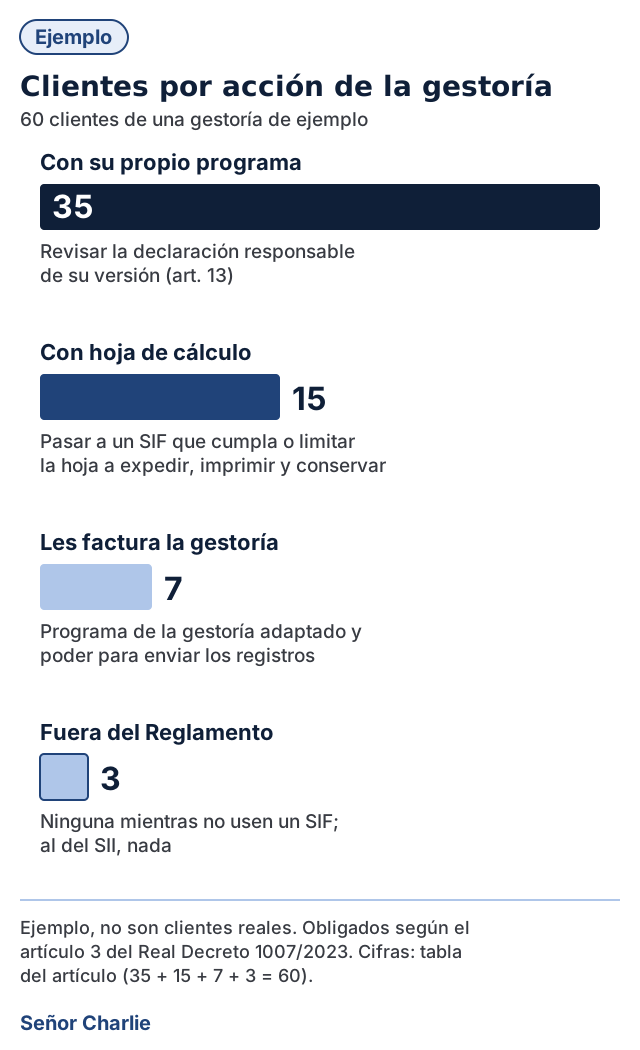
En una gestoría de ejemplo con 60 clientes, 57 tienen que tener VeriFactu en octubre de 2028, el calendario que ha fijado Hacienda, y tres quedan fuera. El trabajo se reparte así: 35 revisiones de la declaración responsable, 15 cambios de sistema y 7 clientes que dependen del programa de la gestoría.
La gestoría del ejemplo: 60 clientes y el calendario de VeriFactu
La gestoría de este caso es un ejemplo, no un cliente de Señor Charlie. Lleva la contabilidad y los impuestos de 60 clientes, todos con domicilio fiscal en territorio común: 25 sociedades, 32 autónomos en estimación directa y 3 comunidades de bienes con actividad económica. Una de las sociedades liquida el IVA por meses y lleva sus libros registro por el SII.
El 5 de octubre de 2026, el Ministerio de Hacienda fijó en octubre de 2028 las obligaciones pendientes del Real Decreto 1007/2023 para empresas y autónomos, para que coincidan con la factura electrónica obligatoria de quien factura hasta 8 millones de euros al año (nota de Hacienda). La página de VERI*FACTU de la AEAT, actualizada el 03/11/2026, enlaza esa nota. Falta la norma que lo lleve al BOE: hasta que se publique, el texto del Real Decreto 1007/2023, modificado por el Real Decreto 254/2025 y el Real Decreto-ley 15/2025, mantiene el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto (comprobado el 12/11/2026).
Es habitual ordenar la cartera por lo digitalizado que está cada cliente. Este caso la ordena por la norma: si el cliente está en el artículo 3 del Reglamento y usa un sistema informático de facturación (SIF), y con qué factura hoy.
La cartera, en tabla: quién está obligado y desde cuándo
El artículo 3.1 se aplica a los obligados que usen un SIF, «aunque solo los usen para una parte de su actividad»; el 3.3 deja fuera a quien lleva los libros registro por el SII (artículo 62.6 del Reglamento del IVA).
| Grupo | Norma | Clientes | Fecha |
|---|---|---|---|
| Sociedades, contribuyentes del Impuesto sobre Sociedades | Art. 3.1.a | 24 | Octubre de 2028 |
| Autónomos en estimación directa que facturan con un SIF | Art. 3.1.b | 30 | Octubre de 2028 |
| Comunidades de bienes con actividad económica | Art. 3.1.d | 3 | Octubre de 2028 |
| Sociedad que lleva los libros registro por el SII | Art. 3.3 | 1 | No se le aplica |
| Autónomos que no facturan con un SIF | Art. 1.2 y preguntas frecuentes de la AEAT | 2 | No les afecta mientras no usen uno |
| Total | 60 |
La forma de facturar es lo que decide el trabajo:
| Cómo factura hoy | Sociedades | Autónomos y comunidades de bienes | Fuera | Total | Acción de la gestoría |
|---|---|---|---|---|---|
| Con su propio programa de facturación | 18 | 17 | 1 (SII) | 36 | Revisar la declaración responsable de su versión (art. 13); al del SII, nada |
| Con una hoja de cálculo de la que sale su libro registro de facturas expedidas | 4 | 11 | 0 | 15 | Pasar a un SIF que cumpla o limitar la hoja a expedir, imprimir y conservar |
| No emite él: le expide las facturas la gestoría | 2 | 5 | 0 | 7 | Programa de la gestoría adaptado y poder para enviar los registros |
| A mano en talonario (1) o con un procesador de texto solo para escribir e imprimir (1) | 0 | 0 | 2 | 2 | Ninguna mientras no usen un SIF |
| Total | 24 | 33 | 3 | 60 |
Los 33 de la segunda columna son 30 autónomos (16 con programa, 9 con hoja de cálculo y 5 a los que factura la gestoría) y 3 comunidades de bienes (1 con programa y 2 con hoja de cálculo).
Por qué la hoja de cálculo cuenta como SIF en este caso. Según las preguntas frecuentes de la AEAT sobre el ámbito de aplicación, actualizadas a 21/10/2026, una hoja de cálculo o un procesador de texto no está sujeto al Reglamento si solo se usa para introducir los datos, expedir e imprimir las facturas y conservarlas. Sí lo está si además genera directamente los libros registro, la contabilidad u otro resultado con el que se cumplen obligaciones tributarias, como una macro que saca el libro registro de facturas expedidas. Los 15 clientes de esa fila sacan su libro de la propia hoja; el autónomo del procesador de texto, no.
Por qué cuenta el cliente al que la gestoría le hace las facturas. Si la gestoría las expide con un SIF, el Reglamento se aplica: ella genera el registro de alta y, en la modalidad VERI*FACTU, lo envía, pero el cliente sigue siendo responsable (artículo 6 del Reglamento y las mismas preguntas frecuentes).
El cálculo, paso a paso
De 60 clientes a tres grupos de trabajo
- Fuera del Reglamento: 1 cliente por el SII (art. 3.3) y 2 que no usan un SIF. Quedan 60 − 3 = 57 obligados.
- Por grupo: 24 contribuyentes del Impuesto sobre Sociedades y 57 − 24 = 33 autónomos y comunidades de bienes (30 + 3). Con el calendario de octubre de 2028, todos tienen la misma fecha.
- Por trabajo, sobre los 57 obligados: 18 + 17 = 35 con programa propio, que se revisan; 4 + 11 = 15 con hoja de cálculo, que cambian de sistema o de uso; y 2 + 5 = 7 cuyo cumplimiento depende del programa de la gestoría. 35 + 15 + 7 = 57.
- Por dónde empezar: 15 + 7 = 22 clientes tienen que cambiar algo (sistema o programa de la gestoría) y 35 solo necesitan una comprobación. De esos 22, 6 son sociedades: 4 con hoja de cálculo y 2 a las que factura la gestoría.
Qué cambia con octubre de 2028
Cambia la fecha, no el trabajo. La nota de Hacienda dice que las exigencias del Real Decreto 1007/2023 «en materia de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad, así como las restantes garantías técnicas del sistema, se mantendrán en términos sustancialmente equivalentes». Las 35 declaraciones, los 15 cambios de sistema y el programa de la gestoría siguen siendo el trabajo; 2028 da tiempo para hacerlo por orden.
Lo que puede cambiar. La misma nota anuncia, tras el aplazamiento, «una modificación centrada en conseguir la convergencia de los ámbitos de aplicación y ciertos aspectos técnicos» de la normativa, teniendo en cuenta los futuros requisitos de reporte digital de ViDA. No dice cuáles. Es la parte de esta clasificación que podría moverse: el reparto por el artículo 3 está hecho con el texto que hoy publica el BOE.
Cuánto cuesta con Señor Charlie
El cálculo usa los precios de Señor Charlie a 12/11/2026: 39 €/mes + IVA la primera empresa y 12 €/mes + IVA cada empresa adicional, todas con todos los módulos y VeriFactu incluido. Los asesores externos entran gratis y sin límite.
| Escenario | Empresas | Cálculo | Al mes | A 12 meses | Por empresa y mes |
|---|---|---|---|---|---|
| Solo las 24 sociedades | 24 | 39 + 23 × 12 | 315 € + IVA | 3.780 € + IVA | 13,13 € + IVA |
| Todos los obligados | 57 | 39 + 56 × 12 | 711 € + IVA | 8.532 € + IVA | 12,47 € + IVA |
| Toda la cartera, también los tres de fuera | 60 | 39 + 59 × 12 | 747 € + IVA | 8.964 € + IVA | 12,45 € + IVA |
El cálculo no incluye las horas de la gestoría, que aquí no se estiman, ni lo que cada cliente paga por su propio programa si lo mantiene. Quién paga la cuota, la gestoría en la iguala o el cliente aparte, lo decide cada despacho.
Qué decide la gestoría y por qué
- Ordena por trabajo, no por lo digitalizado que esté el cliente. Con todos en octubre de 2028, el orden lo marca cuánto hay que cambiar. Primero va el programa de la gestoría, del que dependen 7 clientes. Después, los 15 de la hoja de cálculo, empezando por las 4 sociedades, que son las primeras en el texto publicado en el BOE. Al final, las 35 comprobaciones.
- A los 35 con programa propio les revisa la declaración responsable, no el programa. El artículo 13 obliga al productor a que conste por escrito y de modo visible en el propio sistema, en cada versión, y la AEAT pide que esté también accesible fuera del programa (preguntas frecuentes sobre la declaración responsable). Si un cliente usa una versión sin mantenimiento que no se adapta, la responsabilidad es suya, no del fabricante: ese cliente pasa al grupo que cambia de sistema.
- A los 15 de la hoja de cálculo les propone pasar a un SIF que cumpla. Tal como la usan, la hoja es un SIF: para seguir con ella tendría que cumplir el Reglamento, y quien la ha desarrollado tendría que certificarla con su declaración responsable (preguntas frecuentes de la AEAT sobre la declaración responsable). Limitar la hoja a expedir, imprimir y conservar la saca del Reglamento, pero el libro registro tendría que salir de otro sitio. Las 4 sociedades cambian primero y los otros 11, después. Según la nota de la AEAT, mientras la obligación no es exigible se puede dejar de remitir registros desde un SIF en modalidad VERI*FACTU y facturar con otro, así que el cambio se puede probar antes.
- Los 7 a los que factura la gestoría dependen de su propio programa. Es lo primero que se adapta: de él dependen 7 clientes, 2 de ellos sociedades. Para enviar los registros en nombre del cliente, la AEAT describe un apoderamiento inscrito en su registro, general o específico para VERI*FACTU, y, para los profesionales tributarios, la representación como colaborador social (preguntas frecuentes sobre cumplimiento y delegación).
- A los 3 de fuera, un aviso y no un proyecto. La sociedad del SII no certifica su sistema, aunque sigue obligada a garantizar la integridad e inalterabilidad de sus registros (artículo 29.2.j de la Ley General Tributaria). A los dos sin SIF les avisa de que, el día que facturen con un programa, toda su facturación pasa a él. El SII voluntario tampoco es un atajo para sacar a un autónomo del Reglamento: cada factura expedida se suministra en cuatro días naturales, sin sábados, domingos ni festivos nacionales, u ocho si la expide un tercero como la gestoría, y siempre antes del día 16 del mes siguiente (artículo 69 bis del Reglamento del IVA), durante al menos el año natural (68 bis).
- Empieza ya, aunque la fecha sea 2028. Los requisitos no cambian, lo hecho sigue valiendo y octubre de 2028 coincide con la factura electrónica obligatoria: mejor no dejar las dos adaptaciones de la cartera para el mismo mes.
VeriFactu en gestorías: cómo ordenar tu cartera, paso a paso
- Saca la lista de clientes con su impuesto (Impuesto sobre Sociedades, IRPF con actividad, IRNR con establecimiento permanente o atribución de rentas con actividad) y aparta las entidades exentas del artículo 9.1 de la Ley del Impuesto sobre Sociedades (art. 3.1.a).
- Aplica a cada cliente la «regla de los 4 NO» de la AEAT: que no facture solo a mano, que no esté en el SII, que no tenga el domicilio fiscal en el País Vasco o en Navarra y que no tenga una resolución de no aplicación (artículo 5 del Reglamento). Si no cumple una, queda fuera.
- Pregunta con qué expide sus facturas y, si es una hoja de cálculo o un procesador de texto, para qué más la usa.
- Pon a cada cliente su fecha, octubre de 2028, con su fuente y el día en que la comprobaste.
- Asigna una acción: declaración responsable, cambio de sistema, programa de la gestoría o ninguna.
- Empieza por lo que más cambia y fecha la revisión. El día que la norma salga en el BOE, compruebas que no ha tocado el artículo 3 y actualizas la fuente.
Cómo lo resuelve Señor Charlie
Señor Charlie lleva la contabilidad de toda tu cartera en un solo sitio. En este caso:
- Cuatro roles. Propietario, contable, cliente que emite y cliente que solo sube documentos (multiempresa y multiusuario para gestorías). Los 15 de la hoja de cálculo pueden pasar a «cliente que emite» y facturar desde Señor Charlie con VeriFactu; los 35 que conservan su programa entran como «cliente que solo sube documentos» y aportan sus papeles para que la gestoría los contabilice.
- Empresas aisladas. Cada empresa está aislada del resto y cada persona ve solo lo que le corresponde.
- VeriFactu de fábrica. Cada factura genera su huella encadenada y su código QR al emitirla, con numeración correlativa por serie y control de duplicados. Cuando el cliente activa el envío, cada registro se remite a la AEAT; si la conexión falla, la factura queda registrada y el envío se reintenta. Qué es la huella, en la huella de un registro de facturación en VERI*FACTU; el módulo, en facturación con VeriFactu de fábrica.
- Los límites, dichos de frente. El portal de asesor exige que el cliente esté dentro de Señor Charlie y no hay integración con otros programas: los 35 con programa propio aportan sus facturas como documentos, no por conexión. El Facturae que genera no lleva firma XAdES, así que todavía no sirve para facturar a administraciones públicas (FACe).
Preguntas frecuentes
¿Cuándo tienen que tener VeriFactu los clientes de una gestoría?
En octubre de 2028, si son empresas o autónomos que facturan con un sistema informático y están en el artículo 3.1 del Real Decreto 1007/2023: es el calendario que fijó el Ministerio de Hacienda el 5 de octubre de 2026. Quedan fuera quien lleva los libros registro por el SII y quien no usa un sistema informático de facturación.
¿Qué falta para que el aplazamiento de VeriFactu a octubre de 2028 esté en el BOE?
La norma que modifique la disposición final cuarta del Real Decreto 1007/2023. Hasta que se publique, el texto del BOE mantiene el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto. Hacienda ha dicho que los requisitos técnicos se mantendrán «en términos sustancialmente equivalentes», así que el trabajo de adaptación es el mismo.
¿Un cliente que factura con una hoja de cálculo tiene que cumplir VeriFactu?
Depende de para qué la use. Según las preguntas frecuentes de la AEAT, si la hoja solo sirve para introducir los datos, expedir, imprimir y conservar las facturas, no es un sistema informático de facturación; si además genera los libros registro o la contabilidad, sí lo es y tiene que cumplir el Reglamento.
¿Qué pasa si la gestoría emite las facturas de su cliente?
Si la gestoría las expide con un programa de facturación, ese programa tiene que cumplir el Reglamento, y es la gestoría quien genera el registro de alta y, en la modalidad VERI*FACTU, lo envía. El cliente sigue siendo responsable del cumplimiento (artículo 6 del Real Decreto 1007/2023).
Fuentes
- Real Decreto 1007/2023, Reglamento de los sistemas informáticos de facturación: artículos 1, 3, 5, 6 y 13 y disposición final cuarta, texto consolidado (BOE) · Comprobado el
- Real Decreto 254/2025, de 1 de abril, que modifica la disposición final cuarta del Real Decreto 1007/2023 (BOE núm. 80, de 2 de abril de 2025) · Comprobado el
- Real Decreto-ley 15/2025, de 2 de diciembre, que modifica los plazos del Real Decreto 1007/2023 (BOE núm. 290, de 3 de diciembre de 2025) · Comprobado el
- AEAT, nota informativa sobre la ampliación del plazo de adaptación de los sistemas informáticos de facturación (página actualizada el 13/10/2026) · Comprobado el
- Ministerio de Hacienda, nota informativa del 5 de octubre de 2026 sobre los plazos del Real Decreto 1007/2023 · Comprobado el
- AEAT, Sistemas informáticos de facturación y VERI*FACTU (página actualizada el 03/11/2026) · Comprobado el
- AEAT, preguntas frecuentes de VERI*FACTU: cuestiones generales, ámbitos de aplicación (actualizadas a 21/10/2026) · Comprobado el
- AEAT, preguntas frecuentes de VERI*FACTU: certificación de los sistemas informáticos, declaración responsable (actualizadas a 21/10/2026) · Comprobado el
- AEAT, preguntas frecuentes de VERI*FACTU: cumplimiento y delegación (actualizadas a 21/10/2026) · Comprobado el
- Reglamento del Impuesto sobre el Valor Añadido, artículos 62.6, 68 bis y 69 bis (BOE) · Comprobado el
- Ley 58/2003, General Tributaria, artículo 29.2.j (BOE) · Comprobado el
- Señor Charlie, precios: 39 €/mes + IVA la primera empresa y 12 €/mes + IVA cada empresa adicional · Comprobado el