
Cómo contabilizar el IVA y la liquidación del modelo 303
Por Señor Charlie12 min de lectura
Para contabilizar el IVA, cada factura lleva su cuota a la 477 (repercutido) o a la 472 (soportado). Al cerrar el trimestre, el asiento de liquidación salda las dos: la diferencia va a la 4750 si el modelo 303 sale a ingresar, o a la 4700 si sale a compensar o, en el último trimestre, a devolver.
Por qué el IVA contabilizado tiene que cuadrar con el modelo 303
El modelo 303 y la contabilidad cuentan lo mismo desde dos sitios. El modelo resume los libros registro de facturas; la contabilidad lo recoge en las cuentas 477 y 472. Si al final del trimestre no dicen lo mismo, uno de los dos está mal.
En una gestoría, el problema se multiplica por la cartera. Cada trimestre hay que cuadrar el 303 de decenas de empresas en el mismo plazo: del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero para el cuarto trimestre, que coincide con el 390 (artículo 71 del Reglamento del IVA y plazos del modelo 303 en la sede de la AEAT).
El saldo a compensar añade otro riesgo. Un 303 negativo deja un crédito en la 4700 que pasa de un trimestre a otro durante un máximo de cuatro años (artículo 99 de la Ley del IVA). Si nadie lo lleva a la casilla 110 del modelo siguiente, la empresa paga de más.
Esta guía sigue a una sociedad de servicios de ejemplo, en régimen general, con IVA al 21 % y declaración trimestral. No trata la prorrata, el criterio de caja ni el recargo de equivalencia, ni el IGIC de Canarias o el IPSI de Ceuta y Melilla.
Cómo contabilizar el IVA de las facturas: cuentas 477 y 472
El IVA repercutido no es ingreso y el IVA deducible no es gasto. Los dos se registran en cuentas de Hacienda Pública, con las definiciones del Plan General de Contabilidad de Pymes:
- 477, Hacienda Pública, IVA repercutido. Se abona por el IVA de cada factura emitida cuando se devenga. En una prestación de servicios, con carácter general, cuando se presta (artículo 75 de la Ley del IVA).
- 472, Hacienda Pública, IVA soportado. Se carga por el IVA deducible de cada factura recibida. La cuota se entiende soportada cuando recibes la factura (artículo 99.Cuatro).
El IVA que no se puede deducir no pasa por la 472: forma parte del coste del gasto o del activo (norma de registro y valoración 14.ª del PGC de Pymes).
Tres facturas de la sociedad del ejemplo en el segundo trimestre de 2026:
| Factura | Debe | Haber |
|---|---|---|
| Emitida: servicio de 10.000 € + IVA | 430 Clientes: 12.100 | 705 Prestaciones de servicios: 10.000 · 477: 2.100 |
| Recibida: mantenimiento informático de 1.000 € + IVA | 629 Otros servicios: 1.000 · 472: 210 | 410 Acreedores por prestaciones de servicios: 1.210 |
| Recibida: equipos informáticos por 25.000 € + IVA | 217 Equipos para procesos de información: 25.000 · 472: 5.250 | 523 Proveedores de inmovilizado a corto plazo: 30.250 |
Los equipos son un bien de inversión. Su IVA va a la misma 472, pero en el 303 se declara en la casilla 31, no en la 29 de los gastos corrientes. Esa separación cuenta en el cuadre.
El asiento de liquidación del IVA del modelo 303, paso a paso
Al terminar cada trimestre:
- Saca los saldos del trimestre. El haber de la 477 y el debe de la 472 desde la última liquidación, que las dejó a cero.
- Cuádralos con las casillas del 303, con la tabla de abajo, antes de presentar.
- Escribe el asiento con fecha del último día del trimestre. La 477 se carga por su saldo y la 472 se abona por el suyo. La diferencia se abona a la 4750 si el repercutido es mayor, o se carga a la 4700 si es mayor el soportado.
- Registra el pago o la compensación. El pago carga la 4750 contra la 572 el día del ingreso. La compensación abona la 4700 en la liquidación del trimestre en que se aplica.
- En el cuarto trimestre, decide si el saldo negativo se compensa o se pide su devolución.
Tabla de cuadre: cada saldo con su casilla
Las casillas son las del modelo 303 de la Orden HAC/27/2026, que se aplica desde el segundo trimestre de 2026, y de las instrucciones del modelo 303 para el 2T a 4T de 2026 en la sede de la AEAT. La orden añadió la casilla 112, un pago a cuenta por entregas de carburantes que, según el modelo publicado en el BOE, se resta en la 71; en una sociedad de servicios va vacía.
| Saldo contable | Casilla del 303 | Si no coincide |
|---|---|---|
| Haber de la 705 del trimestre | 07, base al 21 % | Factura emitida sin registrar, duplicada o en otro trimestre. Las entregas intracomunitarias, las exportaciones y las operaciones no sujetas por reglas de localización van aparte (59, 60 y 120). |
| Haber de la 477 | 09 y 27, total cuota devengada | Lo mismo, o una rectificativa contabilizada que falta en las casillas 14 y 15. |
| Debe de la 472 | 29 (corrientes), 31 (bienes de inversión) y su total, 45 | Factura de otro trimestre, IVA no deducible en la 472 o bien de inversión declarado como gasto corriente. |
| 477 menos 472 | 46; sin otros regímenes y en territorio común, también la 64 y la 66 | Si cuadran la 27 y la 45, cuadra. |
| Saldo deudor de la 4700 al empezar | 110, cuotas a compensar de periodos anteriores | Saldo que no se trasladó, o devolución pedida que sigue en la 4700 como si fuera a compensar. |
| Abono a la 4700 en el asiento | 78, cuotas aplicadas en este periodo | Se compensó menos de lo posible: hay que aplicar la cuantía máxima, hasta la suma de la 66 y la 77. |
| Lo que queda de ese saldo anterior | 87 (110 menos 78) | La 4700 tendrá además lo generado en el trimestre, que no va en la 87. |
| Abono a la 4750 | 71, positiva, igual al ingreso | Arrastra un descuadre de las filas anteriores. |
| Cargo nuevo a la 4700 | 72 (a compensar) o 73 (devolución) | Un 303 que aplica cuotas anteriores en la 78 no puede salir a compensar. |
Resultado a ingresar: cuenta 4750
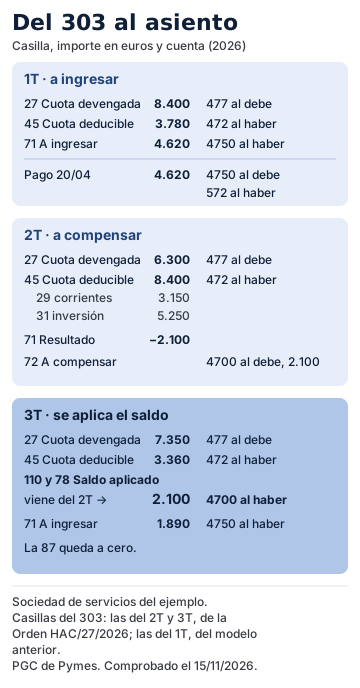
En el primer trimestre de 2026, la sociedad facturó 40.000 € y recibió facturas de gastos por 18.000 €. La 477 suma 8.400 € (casillas 09 y 27) y la 472, 3.780 € (29 y 45). La casilla 46 da 4.620 € y, sin saldos anteriores, la 71 también. Ese trimestre se presentó con el modelo anterior a la orden, pero las casillas que usa el ejemplo (07, 09, 27, 29, 45, 46 y 71) no cambiaron.
| Fecha | Cuenta | Debe | Haber |
|---|---|---|---|
| 31/03/2026 | 477 Hacienda Pública, IVA repercutido | 8.400 | |
| 31/03/2026 | 472 Hacienda Pública, IVA soportado | 3.780 | |
| 31/03/2026 | 4750 Hacienda Pública, acreedora por IVA | 4.620 | |
| 20/04/2026 | 4750 Hacienda Pública, acreedora por IVA | 4.620 | |
| 20/04/2026 | 572 Bancos e instituciones de crédito c/c vista, euros | 4.620 |
Resultado a compensar: cuenta 4700
En el segundo trimestre, la 477 suma 6.300 € y la 472, 8.400 €: 3.150 € de gastos corrientes (casilla 29) y 5.250 € de los equipos (casilla 31). La casilla 46 da −2.100 €, que se declaran a compensar en la 72.
| Fecha | Cuenta | Debe | Haber |
|---|---|---|---|
| 30/06/2026 | 477 Hacienda Pública, IVA repercutido | 6.300 | |
| 30/06/2026 | 4700 Hacienda Pública, deudora por IVA | 2.100 | |
| 30/06/2026 | 472 Hacienda Pública, IVA soportado | 8.400 |
No hay pago: los 2.100 € quedan en la 4700, en el activo, hasta compensarse.
En el tercer trimestre, la 477 suma 7.350 € y la 472, 3.360 €: la casilla 46 da 3.990 €. El 303 lleva los 2.100 € pendientes a la casilla 110 y los aplica en la 78. La 87 queda a cero y la 71, en 1.890 €.
| Fecha | Cuenta | Debe | Haber |
|---|---|---|---|
| 30/09/2026 | 477 Hacienda Pública, IVA repercutido | 7.350 | |
| 30/09/2026 | 472 Hacienda Pública, IVA soportado | 3.360 | |
| 30/09/2026 | 4700 Hacienda Pública, deudora por IVA | 2.100 | |
| 30/09/2026 | 4750 Hacienda Pública, acreedora por IVA | 1.890 | |
| 20/10/2026 | 4750 Hacienda Pública, acreedora por IVA | 1.890 | |
| 20/10/2026 | 572 Bancos e instituciones de crédito c/c vista, euros | 1.890 |
Cuarto trimestre: compensar o pedir la devolución
En el cuarto trimestre la sociedad compró más equipos, por 30.000 €. La 477 suma 6.720 € y la 472, 9.870 € (3.570 € corrientes y 6.300 € de los equipos). La casilla 46 da −3.150 €.
El asiento de 31 de diciembre es el mismo, sea cual sea la decisión:
| Fecha | Cuenta | Debe | Haber |
|---|---|---|---|
| 31/12/2026 | 477 Hacienda Pública, IVA repercutido | 6.720 | |
| 31/12/2026 | 4700 Hacienda Pública, deudora por IVA | 3.150 | |
| 31/12/2026 | 472 Hacienda Pública, IVA soportado | 9.870 |
La decisión se toma al presentar el 303, en enero:
- Compensar (casilla 72). Los 3.150 € pasan a la casilla 110 del primer trimestre de 2027 y la 4700 se abona en esa liquidación, con cargo a la 477. Hay cuatro años desde la presentación de este 303 para aplicarlos.
- Pedir la devolución (casilla 73). Solo cabe en el último periodo del año; los inscritos en el registro de devolución mensual, que declaran por meses, pueden pedirla cada mes (artículo 115 de la Ley del IVA). Se pide todo el saldo a favor, incluida la casilla 110 si la hay, y ya no se puede compensar.
Compensar rebaja los ingresos de los trimestres siguientes, si salen a ingresar. La devolución da liquidez, pero no al momento: la Agencia Tributaria dispone de seis meses desde el final del plazo de presentación para practicar, si procede, una liquidación provisional. Si en ese plazo no ha ordenado el pago por causa que le sea imputable, la cantidad devenga intereses de demora.
Cuando llega la devolución, el asiento es 572 a 4700, por 3.150 €. El PGC de Pymes prevé ese abono de la 4700 con cargo al subgrupo 57. No hace falta pasar el saldo a la 4709: según su definición, esa cuenta recoge las retenciones y pagos a cuenta a devolver y las devoluciones de otros impuestos.
Para separar en el balance lo que se compensará de lo pedido en devolución, abre dos subcuentas de la 4700: la numeración de cuentas del PGC de Pymes no es vinculante (artículo 3 del Real Decreto 1515/2007). Así, el saldo pedido no se cuela en la casilla 110 del trimestre siguiente.
Un año completo de ejemplo, del primer trimestre al 390
Los cuatro trimestres de la sociedad, en euros:
| Trimestre | 477 | 472 | Casilla 46 | Compensado (78) | Casilla 71 | Cuenta del resultado |
|---|---|---|---|---|---|---|
| 1T 2026 | 8.400 | 3.780 | 4.620 | — | 4.620 | 4750, pagada el 20/04 |
| 2T 2026 | 6.300 | 8.400 | −2.100 | — | −2.100 | 4700, a compensar |
| 3T 2026 | 7.350 | 3.360 | 3.990 | 2.100 | 1.890 | 4700 saldada; 4750, pagada el 20/10 |
| 4T 2026 | 6.720 | 9.870 | −3.150 | — | −3.150 | 4700, a compensar o a devolver |
| Año | 28.770 | 25.410 | 3.360 | 2.100 |
A 31 de diciembre, la 477, la 472 y la 4750 están a cero. La 4700 tiene un saldo deudor de 3.150 €: lo que queda a favor de la sociedad. Ese asiento de 31 de diciembre entra en el cierre del ejercicio; los demás pasos están en la guía del cierre contable.
El 390 resume el año y se presenta en el mismo plazo que el 303 del cuarto trimestre. Sus casillas salen de sumar los cuatro modelos. La sociedad empezó 2026 sin cuotas a compensar de 2025.
| Casilla del 390 | Qué recoge | Euros | De dónde sale |
|---|---|---|---|
| 05 y 06 | Base y cuota devengada al 21 % | 137.000 y 28.770 | Suma de las casillas 07 y 09 |
| 49 | Cuota deducible en operaciones interiores corrientes | 13.860 | Suma de las casillas 29 |
| 51 | Cuota deducible en bienes de inversión | 11.550 | Suma de las casillas 31 |
| 64 | Suma de deducciones | 25.410 | Suma de las casillas 45 |
| 65 | Resultado régimen general | 3.360 | Suma de las casillas 46 |
| 85 | Compensación de cuotas del ejercicio anterior | 0 | Sin saldo de 2025 |
| 86 | Resultado de la liquidación | 3.360 | 65 menos 85, en este ejemplo |
| 95 | Total resultados a ingresar | 6.510 | 4.620 + 1.890 |
| 97 o 98 | Último periodo, a compensar o a devolver | 3.150 | Casilla 72 o 73 del cuarto trimestre |
| 662 | Otras cuotas pendientes de compensación generadas en el año | 0 | Los 2.100 € se aplicaron en el tercer trimestre |
La comprobación final: la 95 menos la 97 (o la 98) menos la 662 da la 86, 6.510 − 3.150 − 0 = 3.360 €. Y el saldo de la 4700 a 31 de diciembre, 3.150 €, es la casilla 97 o la 98.
Errores habituales al contabilizar el IVA
- Liquidar sin cuadrar con el modelo. Si en el primer trimestre la 477 suma 8.610 € y la casilla 27 dice 8.400 €, sobran 210 €: el IVA de una factura de 1.000 € registrada dos veces. Liquidar con el saldo contable dejaría 4.830 € en la 4750 y un pago de 4.620 €.
- Perder el saldo a compensar. Con la casilla 110 vacía en el tercer trimestre, la sociedad ingresa 3.990 € en lugar de 1.890 €, y la 4700 sigue con 2.100 € que nadie aplica. Solo se pueden compensar durante cuatro años.
- Registrar en la 472 IVA no deducible. El IVA de unas cestas de Navidad para clientes, de 500 € más 105 €, no se deduce: son atenciones a clientes (artículo 96 de la Ley del IVA). El gasto se registra por 605 € en la 627, Publicidad, propaganda y relaciones públicas, sin pasar por la 472.
- Contabilizar una factura recibida en otro trimestre. Una factura de marzo que llega el 8 de abril se entiende soportada al recibirla (artículo 99.Cuatro de la Ley) y se anota en el libro registro del periodo en que se deduce (artículo 69 del Reglamento del IVA). Si su IVA se lleva a la 472 con fecha de marzo después de presentar el primer trimestre, la 472 deja de coincidir con la casilla 45 ya presentada. Lo correcto es llevar su IVA a la 472 con fecha de abril, en el segundo trimestre. Si el gasto se imputa a marzo por devengo, la cuota espera hasta abril en una subcuenta de la 472 para el IVA pendiente de deducir.
Cómo lo hace Señor Charlie
En Señor Charlie, el 303 se genera como fichero AEAT y en PDF, validado contra la plantilla oficial de la AEAT, y se contabiliza con su asiento correspondiente: la liquidación queda trazada. El 390 sale en PDF de casillas. Son dos de los 12 modelos de la AEAT que cubre Señor Charlie.
Cada asiento, manual o automático, queda vinculado a su origen documental: la factura, el banco o la nómina. Desde cada apunte de la 477 o la 472 se llega a la factura que lo generó.
Para la gestoría, cada empresa de la cartera está aislada del resto, con cuatro roles y portal de asesor gratuito; el detalle está en Señor Charlie para gestorías. El IVA cubierto es solo el peninsular: Canarias (IGIC), Ceuta y Melilla (IPSI) quedan fuera por ahora.
Preguntas frecuentes
¿Qué cuenta se usa si el modelo 303 sale a compensar?
La 4700, Hacienda Pública, deudora por IVA. Se carga por el exceso de IVA soportado, con abono a la 472, y se abona en la liquidación del trimestre en que se compensa, con cargo a la 477. El saldo se puede compensar durante cuatro años desde la presentación del 303 en que nació (artículo 99.Cinco de la Ley del IVA).
¿Cuándo se puede pedir la devolución del IVA?
Con declaración trimestral, solo en el 303 del cuarto trimestre, por el saldo a favor a 31 de diciembre. Los inscritos en el registro de devolución mensual pueden pedirla en cada periodo. La Agencia Tributaria dispone de seis meses desde el final del plazo de presentación para practicar, si procede, una liquidación provisional (artículo 115 de la Ley del IVA).
¿Hay que hacer un asiento del modelo 390?
No. El 390 es la declaración-resumen anual: con él no se ingresa ni se devuelve nada, porque cada trimestre ya se liquidó con su 303 y su asiento. Sirve de control: sus casillas tienen que coincidir con la suma de los cuatro 303 y con los saldos contables del año.
¿Qué pasa si la contabilidad no cuadra con un 303 ya presentado?
Primero hay que localizar el error. Si está en la contabilidad, se corrige el asiento. Si está en el modelo, se presenta una autoliquidación rectificativa del mismo periodo (artículo 74 bis del Reglamento del IVA) y se ajusta el asiento de liquidación a la cifra rectificada. Presentada fuera del plazo de declaración, la rectificativa es extemporánea.
Fuentes
- Ley 37/1992, del Impuesto sobre el Valor Añadido, artículos 75, 96, 99 y 115 (BOE) · Comprobado el
- Real Decreto 1624/1992, Reglamento del Impuesto sobre el Valor Añadido, artículos 69, 71 y 74 bis (BOE) · Comprobado el
- Real Decreto 1515/2007, Plan General de Contabilidad de Pymes: artículo 3, norma de registro y valoración 14.ª y definiciones de las cuentas 470, 472, 475 y 477 (BOE) · Comprobado el
- Orden HAC/27/2026, por la que se modifican, entre otros, los modelos 303 y 390 (BOE de 26/01/2026) · Comprobado el
- Modelo 303. Instrucciones 02 a 12 y 2T a 4T de 2026 (Agencia Tributaria) · Comprobado el
- Plazo de presentación del modelo 303 (Agencia Tributaria) · Comprobado el
En este artículo
- Por qué el IVA contabilizado tiene que cuadrar con el modelo 303
- Cómo contabilizar el IVA de las facturas: cuentas 477 y 472
- El asiento de liquidación del IVA del modelo 303, paso a paso
- Un año completo de ejemplo, del primer trimestre al 390
- Errores habituales al contabilizar el IVA
- Cómo lo hace Señor Charlie